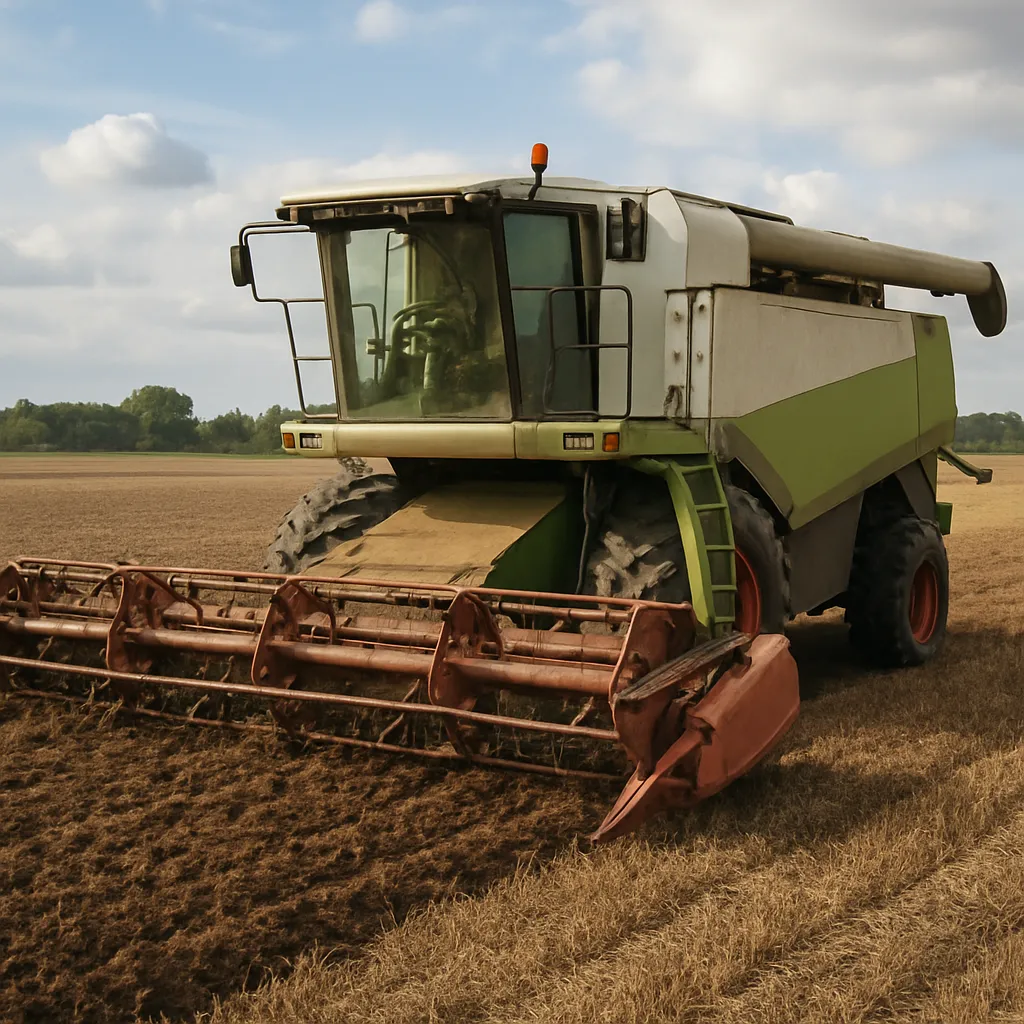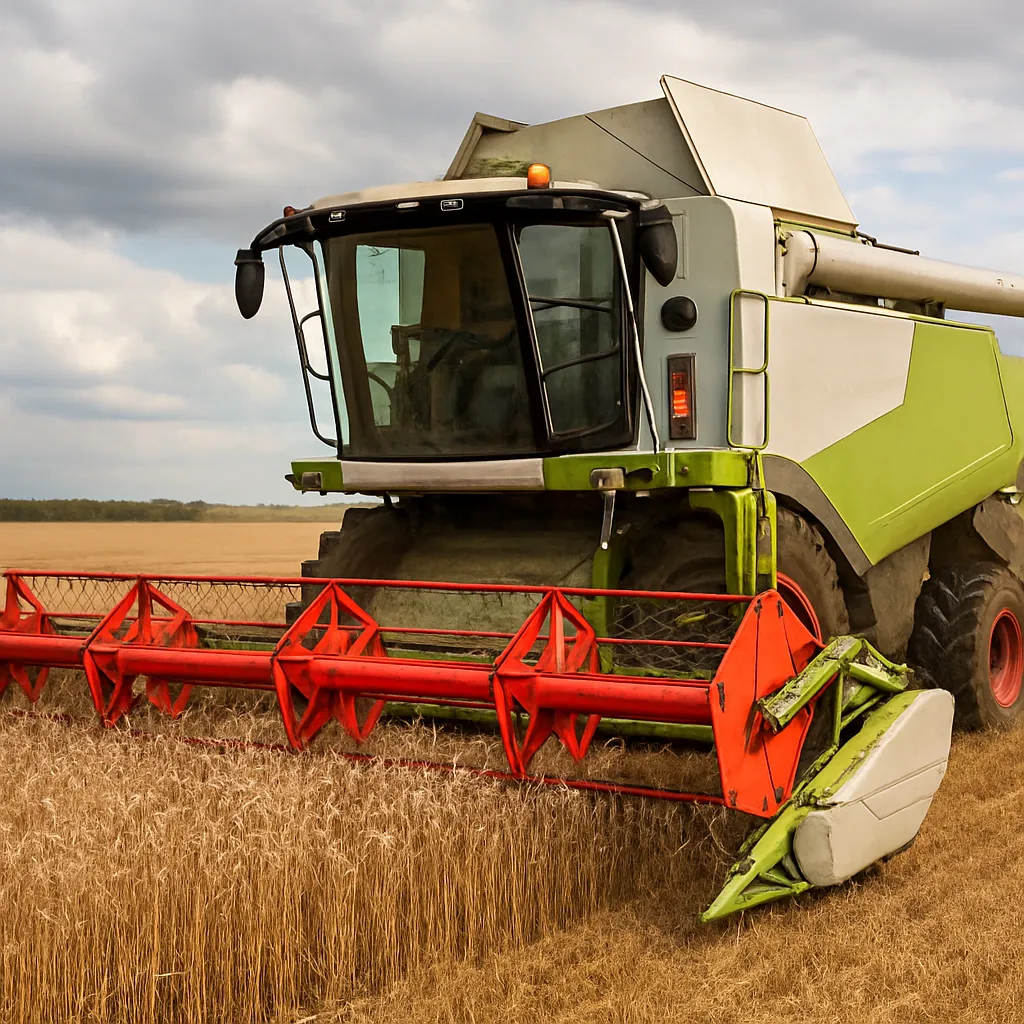
Ubezpieczenie kombajnu to nie tylko formalność, ale realne zabezpieczenie jednej z najdroższych maszyn w gospodarstwie. W praktyce zakres polisy powinien chronić nie tylko podczas jazdy po drodze, ale także w czasie żniw, postoju, transportu hedera i ryzyka pożaru, kradzieży czy uszkodzeń roboczych. Dobrze dobrane ubezpieczenie kombajnu ogranicza straty finansowe po awarii lub szkodzie, ale tylko wtedy, gdy rolnik dokładnie sprawdzi zakres ochrony, wyłączenia odpowiedzialności i sposób ustalenia sumy ubezpieczenia. Przy tak kosztownym sprzęcie najważniejsze jest rozróżnienie, co obejmuje obowiązkowe OC, a co trzeba dokupić w ramach dobrowolnych polis.
Ubezpieczenie kombajnu – co jest obowiązkowe, a co dobrowolne
Kombajn rolniczy jako pojazd wolnobieżny lub maszyna poruszająca się po drogach publicznych może podlegać innym obowiązkom niż typowy ciągnik, dlatego przed zakupem polisy trzeba ustalić, jak dana maszyna jest zarejestrowana i użytkowana. Kluczowe znaczenie ma to, czy kombajn uczestniczy w ruchu drogowym, czy jest przewożony między polami, czy ma tablice rejestracyjne i czy podlega obowiązkowi zawarcia OC.
W praktyce właściciela interesują zwykle cztery grupy ochrony:
- OC posiadacza pojazdu – gdy jest wymagane przepisami dla zarejestrowanej maszyny uczestniczącej w ruchu drogowym.
- Autocasco lub polisa casco maszyn rolniczych – chroni sam kombajn przed uszkodzeniem, zniszczeniem lub utratą.
- Ubezpieczenie od ognia i innych zdarzeń losowych – szczególnie ważne przy ryzyku pożaru podczas żniw.
- Assistance i ochrona dodatkowa – transport, pomoc techniczna, czasem maszyna zastępcza lub pokrycie kosztów ratowniczych.
Najczęstszy błąd polega na założeniu, że samo OC wystarczy. Tymczasem OC nie zabezpiecza interesu właściciela kombajnu, gdy dojdzie do pożaru silnika, samozapłonu resztek roślinnych, zderzenia z przeszkodą na polu, uszkodzenia hedera albo kradzieży. Do tego potrzebna jest ochrona dobrowolna.
Jaki zakres powinna obejmować polisa na kombajn
Dobre ubezpieczenie kombajnu powinno odpowiadać rzeczywistemu sposobowi eksploatacji maszyny. Kombajn pracuje sezonowo, ale w bardzo trudnych warunkach: wysokie temperatury, pył, duże obciążenie układu napędowego, ryzyko pożaru i częste przejazdy między polami. Z tego powodu zakres ochrony trzeba oceniać nie po nazwie polisy, lecz po konkretnych zapisach OWU.
Najważniejsze ryzyka dla kombajnu
- Pożar – jedno z najpoważniejszych zagrożeń podczas żniw; może objąć komorę silnika, instalację elektryczną, resztki słomy i zboża.
- Kradzież – całej maszyny, elementów elektronicznych, GPS, sterowników, akumulatorów lub przystawki.
- Uszkodzenia w pracy – najechanie na kamień, studzienkę, pniak, element metalowy; kolizja z przeszkodą podczas manewrowania.
- Szkody transportowe – przejazd drogą, transport hedera, uszkodzenie osłon, oświetlenia, ogumienia lub elementów roboczych.
- Zdarzenia atmosferyczne – grad, wichura, zalanie, uderzenie pioruna, deszcz na postoju z uszkodzeniem elektroniki.
- Wandalizm – uszkodzenia kabiny, szyb, oświetlenia lub instalacji.
Jeżeli kombajn ma drogi heder, przystawkę do kukurydzy albo dodatkowe wyposażenie, trzeba sprawdzić, czy są one objęte ochroną jako część maszyny, osobny przedmiot ubezpieczenia czy tylko po zgłoszeniu do polisy. To częsty punkt sporny przy likwidacji szkody.
Na co szczególnie uważać w warunkach ubezpieczenia
- czy polisa obejmuje szkody podczas pracy w polu, a nie tylko podczas postoju lub transportu,
- czy ochrona dotyczy samego kombajnu i osprzętu,
- czy obowiązuje udział własny w szkodzie,
- czy odszkodowanie liczone jest według wartości rzeczywistej czy sumy stałej,
- czy są wyłączenia dla szkód powstałych wskutek rażącego niedbalstwa,
- czy ubezpieczyciel obejmuje szkody związane z pożarem od resztek pożniwnych,
- czy polisa obejmuje agregaty, przystawki, wózek transportowy hedera i wyposażenie elektroniczne.
Jak ustalić sumę ubezpieczenia kombajnu
Suma ubezpieczenia ma bezpośredni wpływ na wysokość składki i późniejsze odszkodowanie. Jeżeli będzie zaniżona, pojawia się ryzyko niedoubezpieczenia. Jeżeli zostanie zawyżona, składka wzrośnie, ale nie zawsze przełoży się to na wyższą wypłatę.
Przy ustalaniu sumy ubezpieczenia warto uwzględnić:
- rok produkcji i faktyczny stan techniczny maszyny,
- wartość rynkową kombajnu w dniu zawierania umowy,
- wyposażenie dodatkowe, którego nie ma w wersji podstawowej,
- wartość hedera, przystawek, wózka transportowego i elektroniki pokładowej,
- faktury zakupu, wyceny, dokumentację serwisową i historię napraw,
- czy szkoda ma być rozliczana kosztorysowo, czy na podstawie rzeczywistej naprawy.
W przypadku kombajnów używanych nie należy opierać się wyłącznie na cenie zakupu. Jeśli maszyna została sprowadzona, doposażona albo przeszła kosztowny remont zespołów roboczych, jej wartość do ubezpieczenia może odbiegać od ceny z umowy. Jednocześnie sam remont nie zawsze podnosi wartość rynkową proporcjonalnie do poniesionych kosztów, dlatego warto przygotować rzetelną dokumentację.
| Element ochrony | Co zwykle obejmuje | Na co zwrócić uwagę | Typowy problem przy szkodzie |
|---|---|---|---|
| OC | Szkody wyrządzone osobom trzecim w związku z ruchem pojazdu | Status rejestracji, sposób użytkowania kombajnu, udział w ruchu drogowym | Błędne założenie, że OC pokryje uszkodzenie własnego kombajnu |
| Autocasco / casco maszyn | Uszkodzenie, zniszczenie, czasem kradzież maszyny | Czy obejmuje pracę w polu, osprzęt, udział własny, amortyzację części | Wyłączenie szkody eksploatacyjnej lub roboczej |
| Ogień i zdarzenia losowe | Pożar, uderzenie pioruna, wichura, grad, zalanie | Definicje zdarzeń i obowiązki dotyczące zabezpieczenia maszyny | Spór, czy przyczyną był pożar, czy wada techniczna nieobjęta polisą |
| Kradzież | Utrata całego kombajnu lub wskazanych elementów | Wymagane zabezpieczenia, miejsce postoju, dokumenty i klucze | Odmowa z powodu niespełnienia wymogów zabezpieczenia |
| Assistance | Pomoc techniczna, holowanie, transport, organizacja serwisu | Limity kilometrów, masa maszyny, sezonowość usług | Brak możliwości pomocy przy dużej masie lub szerokości zestawu |
Od czego zależy koszt ubezpieczenia kombajnu
Nie da się podać jednej aktualnej składki dla całej Polski, ponieważ koszt ubezpieczenia kombajnu zależy od wielu zmiennych i różni się między ubezpieczycielami. Na cenę wpływa nie tylko wartość maszyny, ale też sposób jej użytkowania i historia szkód.
Najważniejsze czynniki wpływające na składkę to:
- wartość kombajnu i wartość osprzętu,
- wiek maszyny oraz stan techniczny,
- zakres ochrony – samo OC, OC z ogniem, pełne casco, kradzież, assistance,
- miejsce garażowania i zabezpieczenia,
- obszar użytkowania i częstotliwość przejazdów drogowych,
- historia szkodowa właściciela lub gospodarstwa,
- udział własny i poziom franszyz,
- sposób likwidacji szkody oraz ewentualna amortyzacja części.
Przy porównywaniu ofert trzeba rozdzielić cenę od jakości ochrony. Tańsza polisa może mieć wysoki udział własny, niskie limity dla osprzętu albo wyłączenie szkód powstałych podczas pracy w polu. W konsekwencji pozorna oszczędność bywa kosztowna przy pierwszej poważnej szkodzie.
Jak wybrać ubezpieczenie kombajnu używanego i nowego
Nowy kombajn i maszyna kilkunastoletnia wymagają innego podejścia. W przypadku sprzętu nowego większy nacisk kładzie się na pełne casco, ochronę elektroniki, finansowanie leasingowe oraz szybkie usunięcie szkody w sezonie. W przypadku kombajnu używanego kluczowe stają się realna wycena, stan podzespołów i dokładny opis wyposażenia.
Nowy kombajn
- sprawdź wymogi leasingodawcy lub banku,
- ustal, czy suma ubezpieczenia ma być stała przez cały okres umowy,
- upewnij się, że ochrona obejmuje wyposażenie dodatkowe, terminale i systemy prowadzenia,
- zweryfikuj sposób rozliczania szkody całkowitej i częściowej.
Kombajn używany
- przygotuj dokumenty potwierdzające pochodzenie i stan maszyny,
- sfotografuj heder, ogumienie, kabinę, układ młócący, osłony i elementy elektroniczne,
- zgłoś wszystkie przystawki i wózki transportowe jako przedmiot ubezpieczenia, jeśli tego wymaga umowa,
- zapytaj, czy wiek maszyny nie ogranicza zakresu casco lub kradzieży.
W obu przypadkach znaczenie ma eksploatacja zgodna z przeznaczeniem. Jeżeli szkoda powstała podczas pracy z niesprawnym układem gaśniczym, usuniętymi osłonami, niesprawnym oświetleniem albo przy zaniedbaniach serwisowych, likwidacja szkody może być trudniejsza.
Najczęstsze szkody w kombajnach i jak ograniczyć ryzyko
Ubezpieczenie kombajnu nie zastępuje właściwej obsługi. Ubezpieczyciel może badać, czy właściciel dbał o bezpieczeństwo eksploatacji i czy szkoda nie była skutkiem zaniedbań. Dlatego prewencja ma znaczenie zarówno techniczne, jak i formalne.
Najczęstsze szkody dotyczą:
- pożaru od nagromadzonego kurzu, słomy i przegrzanych elementów,
- uszkodzeń hedera i podajnika po najechaniu na przeszkodę,
- kolizji drogowych podczas przejazdu między polami,
- pęknięcia szyb, uszkodzenia lamp i osłon przy manewrowaniu,
- kradzieży elektroniki lub paliwa,
- zalania instalacji elektrycznej i sterowników.
Aby ograniczyć ryzyko, warto:
- regularnie oczyszczać kombajn z plew, pyłu i resztek roślinnych,
- kontrolować przewody paliwowe, elektryczne i miejsca narażone na przegrzewanie,
- utrzymywać sprawne gaśnice i znać procedurę ich użycia,
- parkować maszynę w miejscu możliwie bezpiecznym i monitorowanym,
- zabezpieczać dokumentację, kluczyki i sterowniki,
- przed wyruszeniem na drogę sprawdzać oświetlenie, oznakowanie i mocowanie osprzętu.
Podczas prac serwisowych należy wyłączyć silnik, odłączyć napęd, zabezpieczyć maszynę przed przypadkowym uruchomieniem i zachować szczególną ostrożność przy elementach ruchomych oraz gorących. Przy kombajnach po pożarze lub zalaniu nie należy uruchamiać maszyny bez wcześniejszej oceny instalacji przez serwis.
Jak zgłosić szkodę, żeby nie stracić części odszkodowania
Po szkodzie liczy się szybkie działanie i dobra dokumentacja. Właściciel kombajnu powinien postępować zgodnie z warunkami polisy, bo opóźnienia albo samowolna naprawa przed oględzinami mogą utrudnić likwidację.
W praktyce warto:
- zabezpieczyć miejsce zdarzenia i ograniczyć dalsze straty,
- wykonać zdjęcia maszyny, osprzętu, śladów szkody i otoczenia,
- spisać datę, godzinę, miejsce i przebieg zdarzenia,
- w razie kolizji ustalić dane uczestników i świadków,
- przy kradzieży lub podejrzeniu przestępstwa zawiadomić policję,
- nie usuwać uszkodzonych części bez uzgodnienia, jeśli ubezpieczyciel wymaga oględzin,
- przygotować dokumenty maszyny, polisę, faktury i historię serwisową.
Jeżeli szkoda dotyczy hedera, przystawki lub wyposażenia dodatkowego, trzeba od razu sprawdzić, czy te elementy były wpisane do polisy. W przypadku szkód pożarowych szczególne znaczenie mają opinie serwisowe i ustalenie przyczyny zdarzenia. To właśnie na tym etapie najczęściej pojawia się spór, czy szkoda była nagła i losowa, czy wynikała z usterki eksploatacyjnej wyłączonej z ochrony.
FAQ – najważniejsze pytania o ubezpieczenie kombajnu
Czy ubezpieczenie kombajnu jest obowiązkowe?
To zależy od statusu maszyny i sposobu jej użytkowania. Jeśli kombajn podlega rejestracji i uczestniczy w ruchu drogowym, mogą powstać obowiązki związane z OC. Samo ubezpieczenie uszkodzeń własnej maszyny, kradzieży czy pożaru ma zwykle charakter dobrowolny.
Czy OC wystarczy jako ubezpieczenie kombajnu?
Nie. OC chroni przed skutkami szkód wyrządzonych innym osobom, ale nie pokrywa z reguły strat właściciela kombajnu po pożarze, kradzieży, kolizji z przeszkodą czy uszkodzeniu hedera. Do tego potrzebna jest polisa dobrowolna, najczęściej casco lub ochrona od zdarzeń losowych.
Czy ubezpieczenie kombajnu obejmuje heder i przystawkę do kukurydzy?
Nie zawsze automatycznie. W wielu umowach osprzęt musi być osobno wskazany albo ma własne limity odpowiedzialności. Przed zawarciem polisy trzeba sprawdzić, czy ochrona obejmuje heder, wózek transportowy, przystawki i wyposażenie elektroniczne.
Jak ustalić wartość do ubezpieczenia kombajnu używanego?
Najlepiej oprzeć się na realnej wartości rynkowej, stanie technicznym, wyposażeniu i dokumentach potwierdzających pochodzenie oraz naprawy. Sama cena zakupu nie zawsze odzwierciedla aktualną wartość maszyny, zwłaszcza po remoncie lub doposażeniu.
Czy pożar podczas żniw zawsze jest objęty polisą?
Nie ma takiej gwarancji bez sprawdzenia warunków umowy. Trzeba zweryfikować definicję pożaru, wyłączenia odpowiedzialności i to, czy szkoda nie została zakwalifikowana jako wynik awarii technicznej lub zaniedbań eksploatacyjnych.
Czy ubezpieczenie kombajnu obejmuje szkody powstałe podczas pracy w polu?
Tylko wtedy, gdy zakres polisy wyraźnie to przewiduje. Niektóre umowy obejmują głównie postój, transport lub określone zdarzenia losowe, a szkody robocze mają ograniczenia albo są wyłączone.
Co najbardziej wpływa na koszt ubezpieczenia kombajnu?
Przede wszystkim wartość maszyny, wiek, zakres ochrony, historia szkód, miejsce przechowywania, zabezpieczenia oraz to, czy polisa obejmuje kradzież, pożar, osprzęt i szkody podczas pracy. Dlatego dwie podobne maszyny mogą mieć wyraźnie różne składki.
Na co zwrócić uwagę przed podpisaniem umowy na ubezpieczenie kombajnu?
Najważniejsze są: zakres ochrony, udział własny, sposób wyceny szkody, limity dla osprzętu, wyłączenia odpowiedzialności, wymagane zabezpieczenia przeciwkradzieżowe oraz zasady zgłaszania szkody. To właśnie te zapisy decydują, czy polisa będzie realną ochroną, a nie tylko dokumentem na sezon.